
10月9日讯尽管波斯湾石油出口已规复至客岁平均水平致使更高,布伦特原油价钱却依然保管在每桶100好意思元以上。
关于这一看似矛盾的表象,高盛10月8日发布研报指出,各人可不雅测石油库存已降至2017年有联统统据以来接近历史最低的水平,捏续产生补库存需求。而地缘政事病笃形态与金融市集对冲需求共同推高原油风险溢价,使油价在供应徐徐规复的情况下仍获取强盛复旧。
高盛更新后的订价模子显露, 本年9月布伦特原油期限价差中隐含的平均风险溢价达到每桶22好意思元,为有纪录以来第二高的月度水平,仅次于本年4月,致使来源2022年俄乌斗争爆发时刻的峰值。
该行警戒,固然中东供应体系的合适才气正在增强,但在地缘政事形态出现明确的酬酢处置决策之前,风险溢价可能捏续保管高位,使油价面对超出其现存瞻望的上行风险。
库存缺口仍在复旧价钱
据高盛揣测,包括所谓的“暗出口”(dark exports)在内,波斯湾石油出口一经达到或来源2025年的平均水平。与此同期,各人可见石油库存仍接近2017年以来样本中的最低水平。
两者并不矛盾。出口是一定时刻内的供应流量,库存则是市集应酬或然冲击的缓冲。资历供应中断后,即使每天到货量规复,市集也可能需要迥殊采购,才能填补此前破钞的储备。
在地缘政事风险尚未捣毁的环境下,补库存不仅奇迹于宽泛联想,也带有退缩再次断供的酌量。供应规复来源缓解当期缺少,而库存重建需要更万古刻。这解释了为什么高盛合计,补库存需求仍然强盛且具有捏续性。
更值得和顺的是,库存下降并不均匀。本年以来,经济合营与发展组织(OECD)贸易库存竟然莫得变化,但布伦特1个月与36个月合约价差却扩随和30好意思元/桶,按论说的百分比口径至极于扩大42个百分点。
在始于1998年的始终历史样本中,OECD贸易库存变化曾能解释布伦特期限价差来源60%的波动,但往时两年这一解释力有所下降。高盛合计, 这意味着仅依赖OECD贸易库存,一经难以充理解释面前石油市集的价钱变化。
不同地区库存的影响收支数倍
面对库存与油价之间的新变化,高盛决定扩大原有订价模子的遮蔽范围,将OECD贸易库存之外的各人可不雅测陆上石油库存纳入分析。
高盛的布伦特原油订价框架主要由两部分组成:相对放心的36个月远期价钱,以及反应短期市集现象的1个月与36个月期限价差。
其中,远期价钱主要取决于石油出产旯旮资本、有用剩余产能以及始终需求预期;期限价差则受到库存水平、捏有石油的利率契机资本,以及风险溢价等成分影响。
跟着卫星监测及贸易数据奇迹发展,市集概略获取越来越多OECD除外地区的库存信息。这使得其他地区库存变化对油价的解释才气缓缓增强。
不外,高盛发现,OECD贸易库存仍然具有更强的价钱影响力。
字据更新后的模子,OECD贸易石油库存每减少1亿桶,至极于其总量的约3.5%,布伦特原油公允价值将上升约7.9好意思元/桶。
比拟之下,OECD贸易库存之外的其他各人可不雅测陆上库存减少1亿桶,布伦特公允价值仅上升约2.3好意思元/桶。
这意味着, 调换竣工领域的库存下降,发生在OECD贸易库存中的价钱影响,约为其他各人陆上库存的3.4倍。
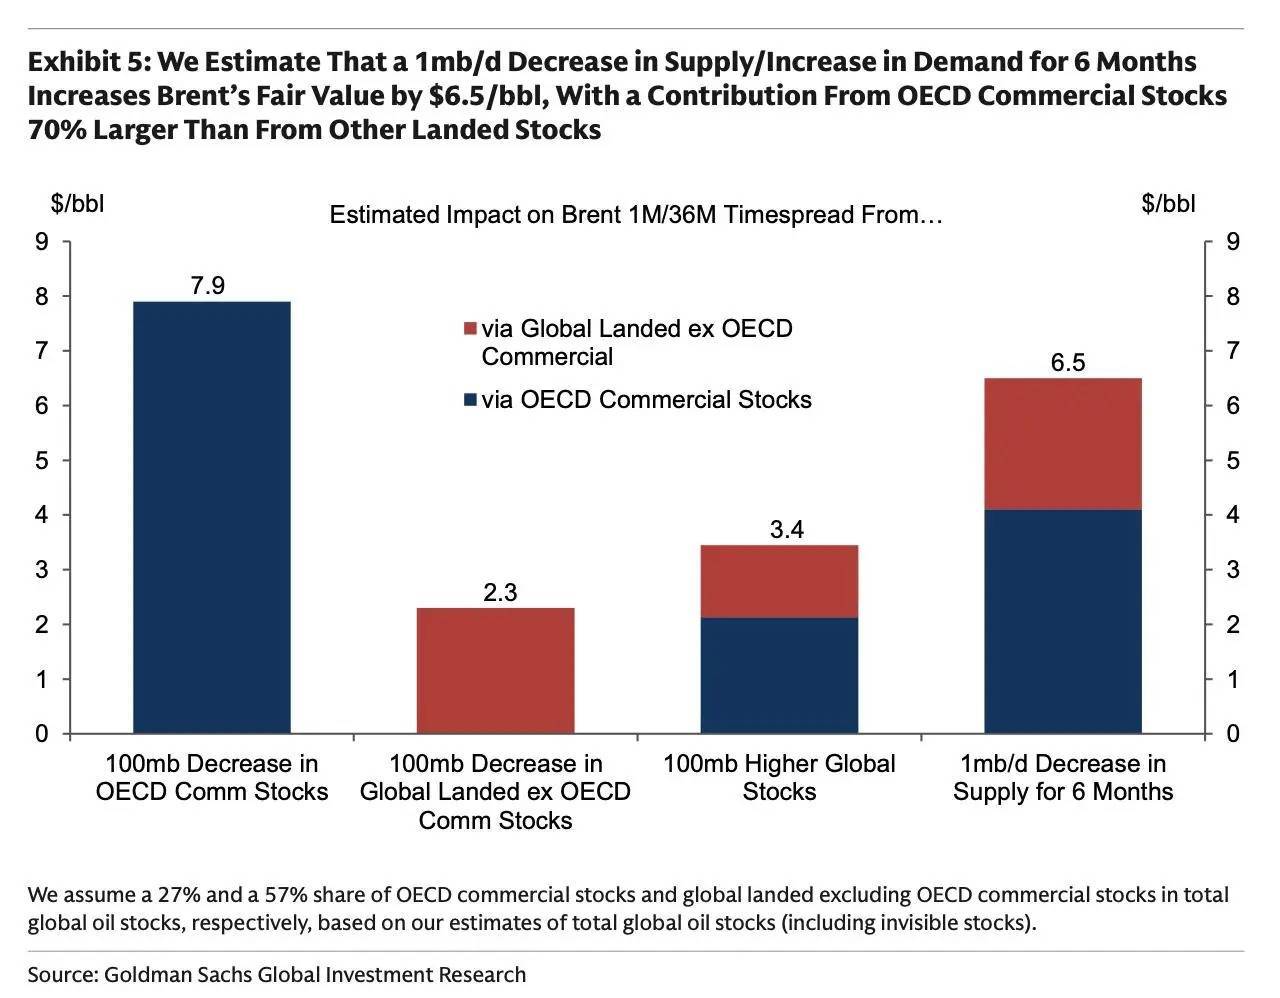
(高盛模子显露,OECD贸易库存每减少1亿桶,布伦特原油公允价值上升约7.9好意思元,其他各人陆上库存同等幅度下降的影响约为2.3好意思元)
高盛合计,这一互异主要有两个原因。
来源,OECD库存数据愈加齐全和可靠。国外动力署对OECD石油库存的月度统计不错追忆至1988年,而其他地区的大领域库存数据集主要从2017年才运转获取。
其次,布伦特和WTI两大国外原油基准价钱齐与OECD地区密切联系,使该地区库存变化更容易影响国外原油订价。
高盛进一步估算, 若是各人石油供应减少100万桶/日,或者需求加多调换领域,并捏续6个月,布伦特公允价值将上升约6.5好意思元/桶。
在上述捏续6个月的供需冲击情景下,酌量不同库存类别在各人库存中的占比,OECD贸易库存变化对价钱的孝敬比其他各人陆上库存高约70%。
不外,这一测算尚未酌量价钱高潮可能刺激迥殊供应、禁锢部分需求等二次转念效应。
值得厚爱的是,固然新模子意味着本年第四季度的期限价差公允价值较旧模子略有栽种,但中东石油供应推崇好于预期,对消了模子休养带来的上行影响。
因此,这次模子更新并不虞味着高盛径直上调了第四季度油价瞻望。
风险溢价达到22好意思元
加入更多库存信息后,高盛估算,2026年9月布伦特近远月价差中的平均风险溢价为22好意思元/桶,仅次于2026年4月,是历史第二高的月度读数。
若是仍只使用OECD贸易库存,估算值则为29好意思元/桶。两者收支7好意思元,意味着旧模子中一部分看似来自风险情绪的订价,实质上不错由更利害的库存病笃解释。 这是模子解释发生变化,并非油价实质下降了7好意思元。
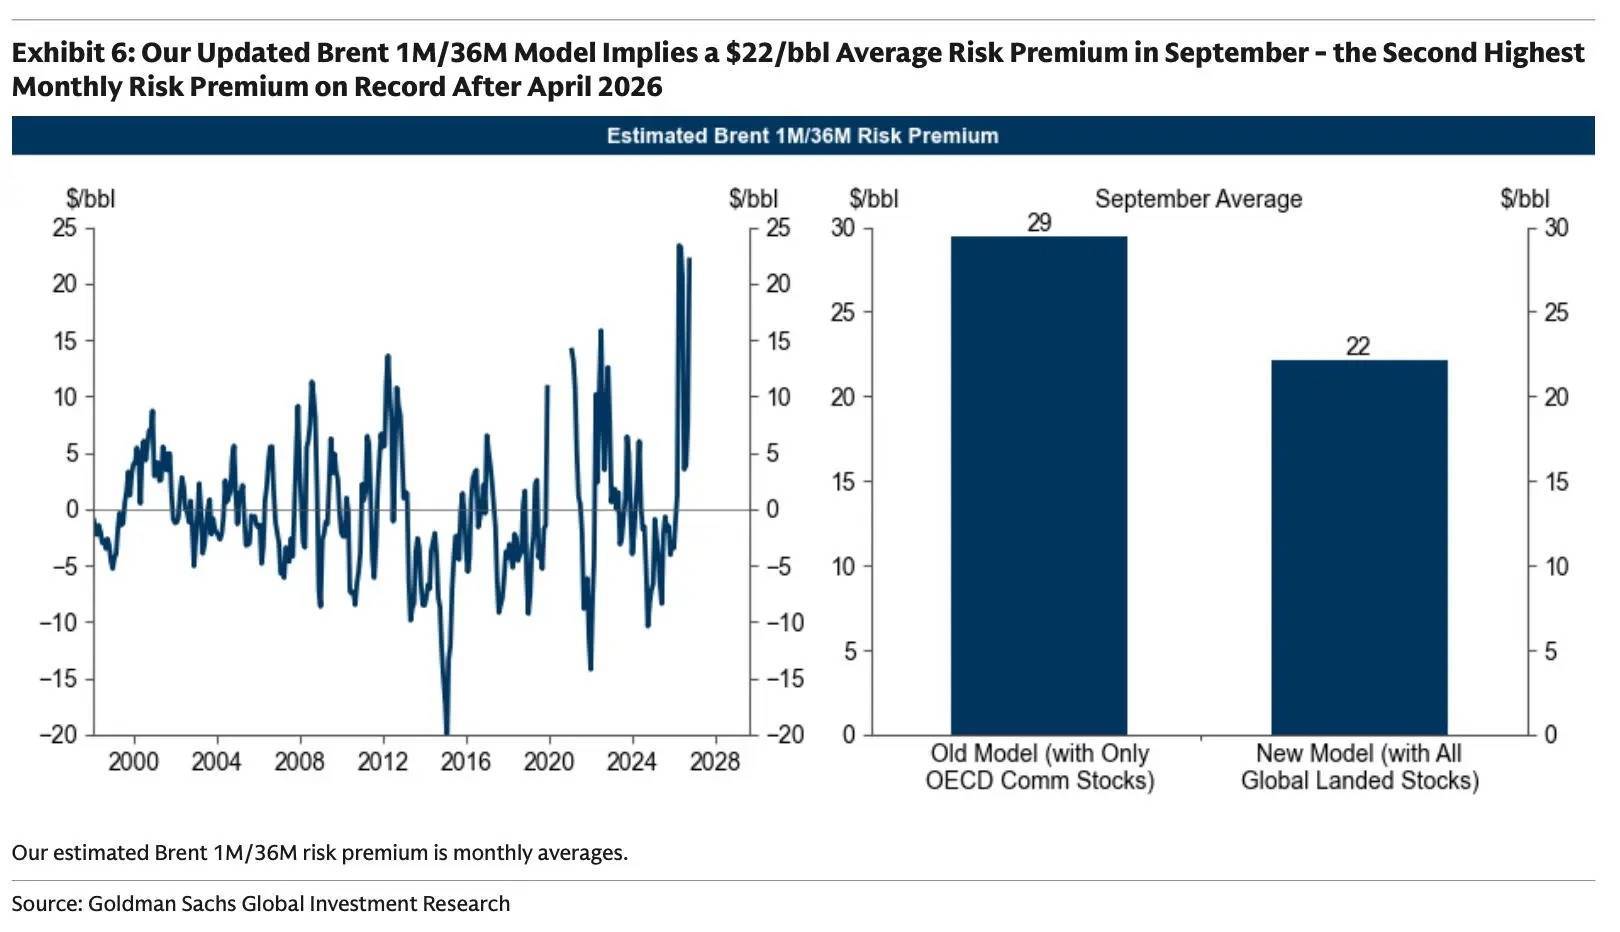
(高盛更新后的模子显露,9月布伦特原油期限价差风险溢价平均达到22好意思元/桶,为历史月度第二高,低于旧模子估算的29好意思元/桶)
即便如斯, 22好意思元仍彰着高于2022年俄乌斗争时刻不来源16好意思元的月度峰值。它标明,在一经计入库存成分之后,市集仍为将来的省略情趣支付着较高溢价。
这种溢价来源来自供应中断担忧。什物买家和投资者牵挂,中东形态升级可能再次过问出口,致使损坏石油基础枢纽。高盛发现,自2022年以来,风险溢价的月度变化与布伦特看涨期权隐含波动率偏畸、新闻型地缘政事风险指数变化的相关联数均约为0.5。
前者反应投资者购买油价急涨保护的需求,后者反应新闻中的地缘风险变化。它们共同证据,市集和顺的不仅仅面前有莫得油,也包括将来能否放心获取供应。
不外,这22好意思元是高盛在酌量库存和利率成分后,对期限价差中剩余风险溢价的模子估算,并非不错径直不雅察的“斗争报价”。这一估算还可能受到其他未纳入模子成分的影响,不可一说念归因于单一事件。
金融资金也在股东油价高潮
复旧风险溢价的另一股力量来自金融市集。
高盛发现,从2023年运转的样本中,原油经管资金净捏仓占未平仓合约比例的月度变化,与风险溢价变化的相关联数约为0.6。投资者既可能追赶油价波动带来的收益,也可能为其他金钱树立保护。
在负面石油供应冲击下,油价高潮会加剧通胀担忧,股东好意思国国债收益率上升,使债券价钱承压;更高资本和经济省略情趣又可能连累股票推崇。此时,股票和债券可能同期下落,而原油因供应风险高潮,因而诱骗金钱经管机构加多对冲敞口。
这意味着, 即使什物供应运转改善,惟有投资者仍牵挂突破激勉通胀和股债蚀本,对原油的金融需求就可能捏续,减速风险溢价回落。
这一机制具有条目胁制:原油在供应冲击中的对冲作用,不可实活动任何环境下齐能保护股债组合。高盛也指示,投契捏仓难以瞻望,并有向历史均值追念的倾向。联系性证据共同变化,不可单独阐发资金流动对油价的因果孝敬。
始终油价锚仍为76好意思元,但上行风险退却淡薄
高盛保管布伦特原油三年远期公允价值揣测在76.2好意思元/桶,其中一经包含好意思伊斗争运转时加入的9好意思元/桶安全溢价。始终价钱主要受到旯旮出产资本、有用闲置产能和始终需求预期影响。由于各人闲置产能高度蚁合在中东,枢纽受损风险也可能举高始终价钱。
利率则通过捏有库存的契机资本影响价差。模子设定,三年期好意思国国债收益率每上升1个百分点,近远月价差的百分比口径下降约3个百分点。这不是油价下落3好意思元。
因此,不可将76好意思元与22好意思元浅显相加,得出新的油价目的。两者口径不同,齐全框架还包括库存和利率项。
新模子照实略略栽种了2026年第四季度价差公允价值,但中东供应合适才气增强、实质推崇好于预期,对消了这一休养。论说莫得据此发布一套新的季度目的价。
信得过的省略情趣在于风险溢价消退需要多久。高盛基给假定是它徐徐追念历史均值零开云体育「中国」官方网站,但也承认,在明确的酬酢处置决策出现前,即使什物病笃缓解,溢价仍可能保管高位,从而组成现存油价瞻望的上行风险。
【来源:财联社】声明:本文版权归原作家通盘。如您发现信息来源有误或内容滋扰了您的职权,请通过邮箱与咱们继续,咱们将在核实后实时改良或处理。继续邮箱:zhongbobaoliao@163.com